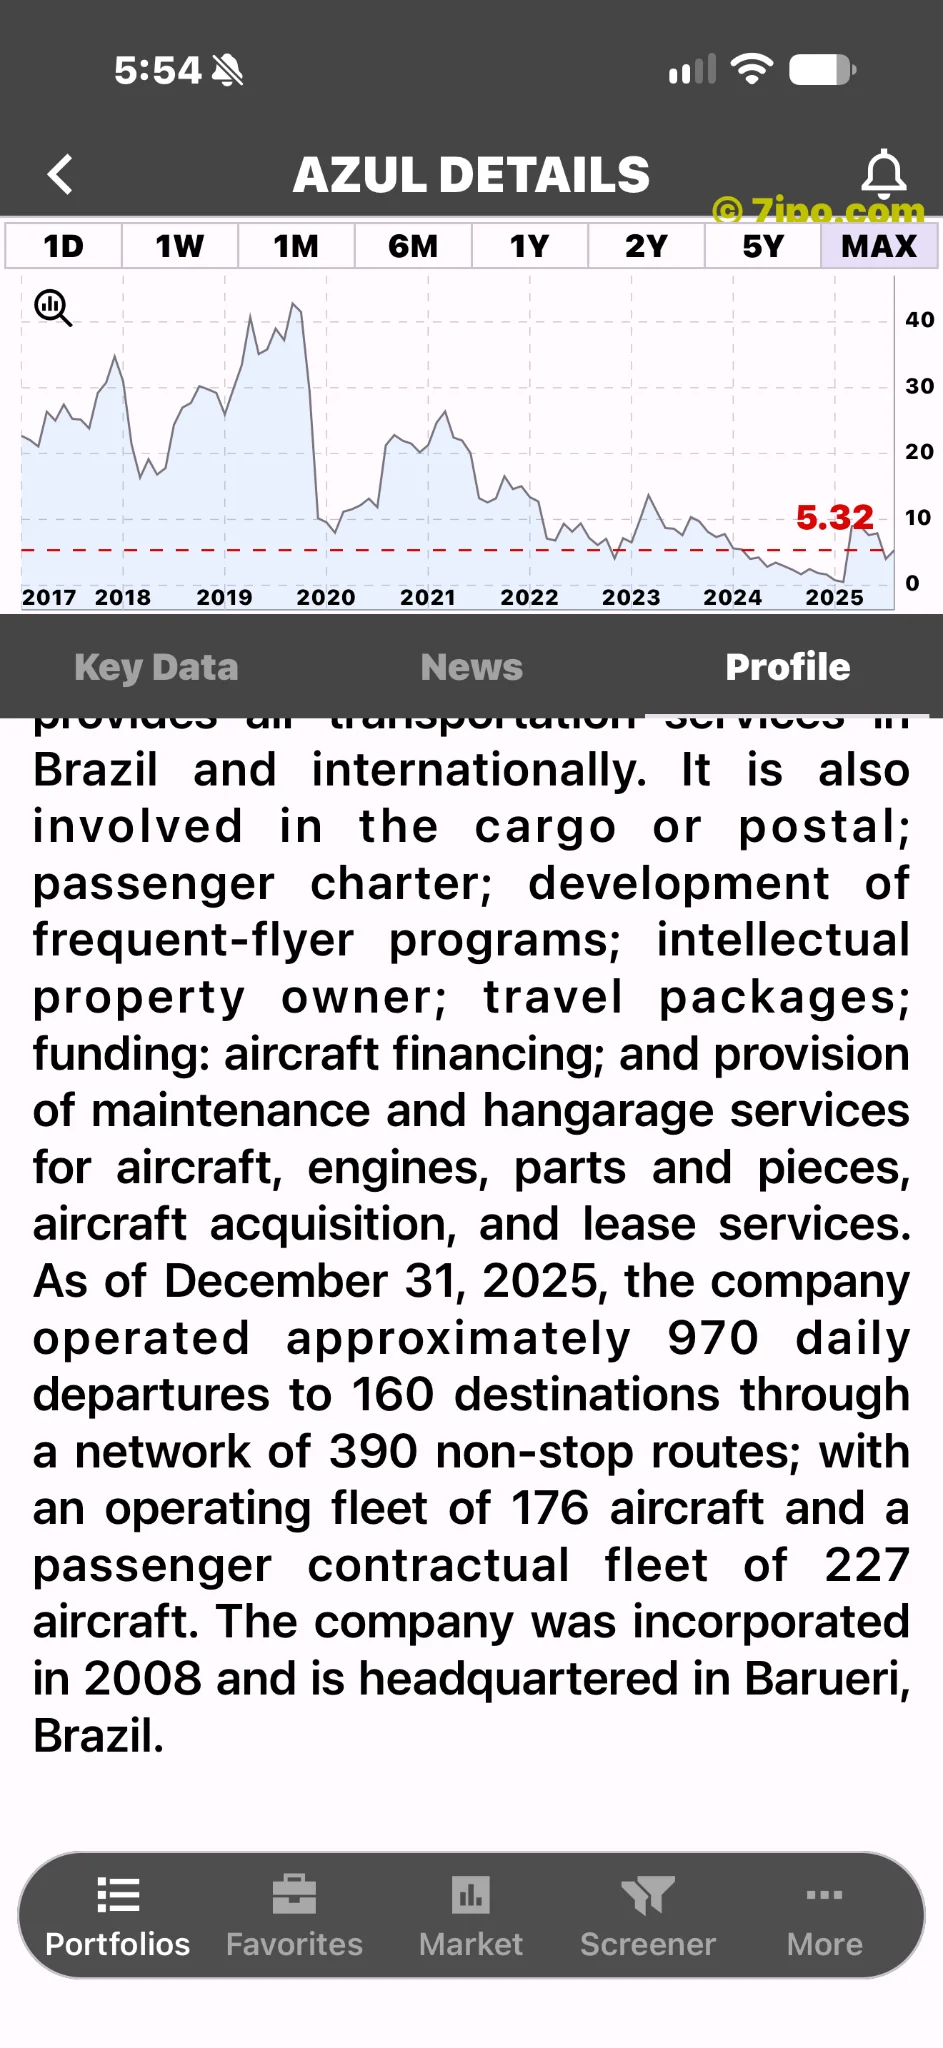
Azul opera una aerolínea en Brasil, un negocio que necesita vender asientos mientras controla los costes de combustible, aeronaves y operaciones. Su escala es considerable: según su prospecto de agosto, los ingresos del segundo trimestre de 2026, después de impuestos sobre ventas, fueron de unos 4.980 millones de reales, y los del primer semestre de unos 10.450 millones. Son reales brasileños, no dólares estadounidenses. No verificamos una cifra de empleados suficientemente actual para este artículo.
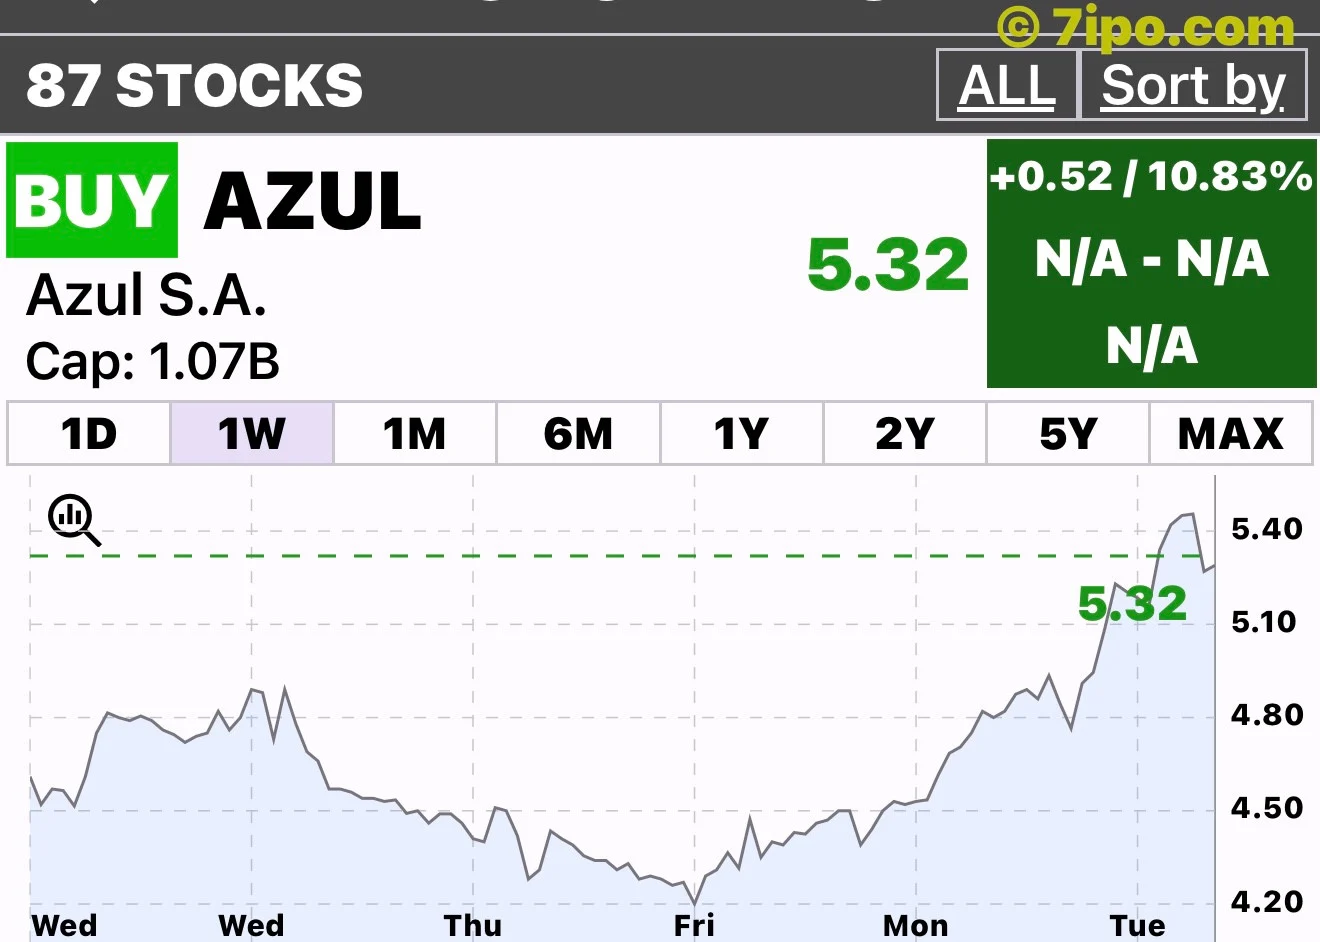
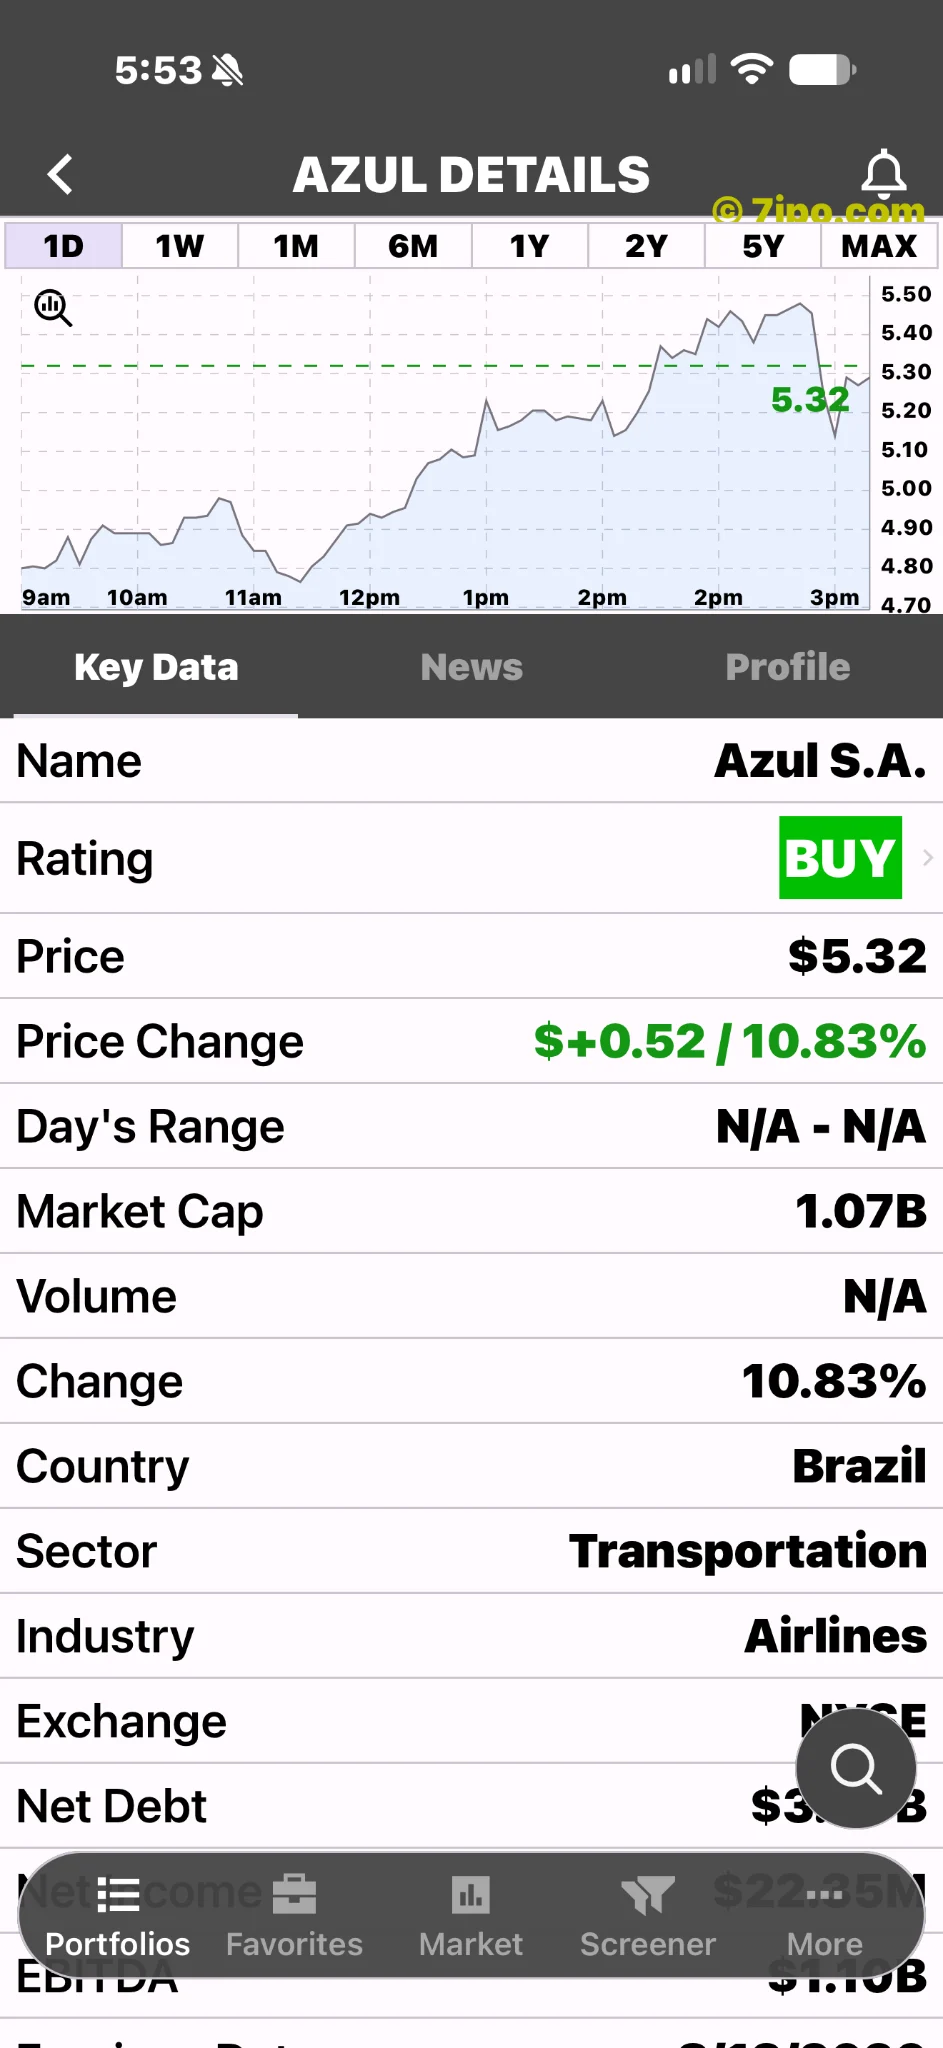
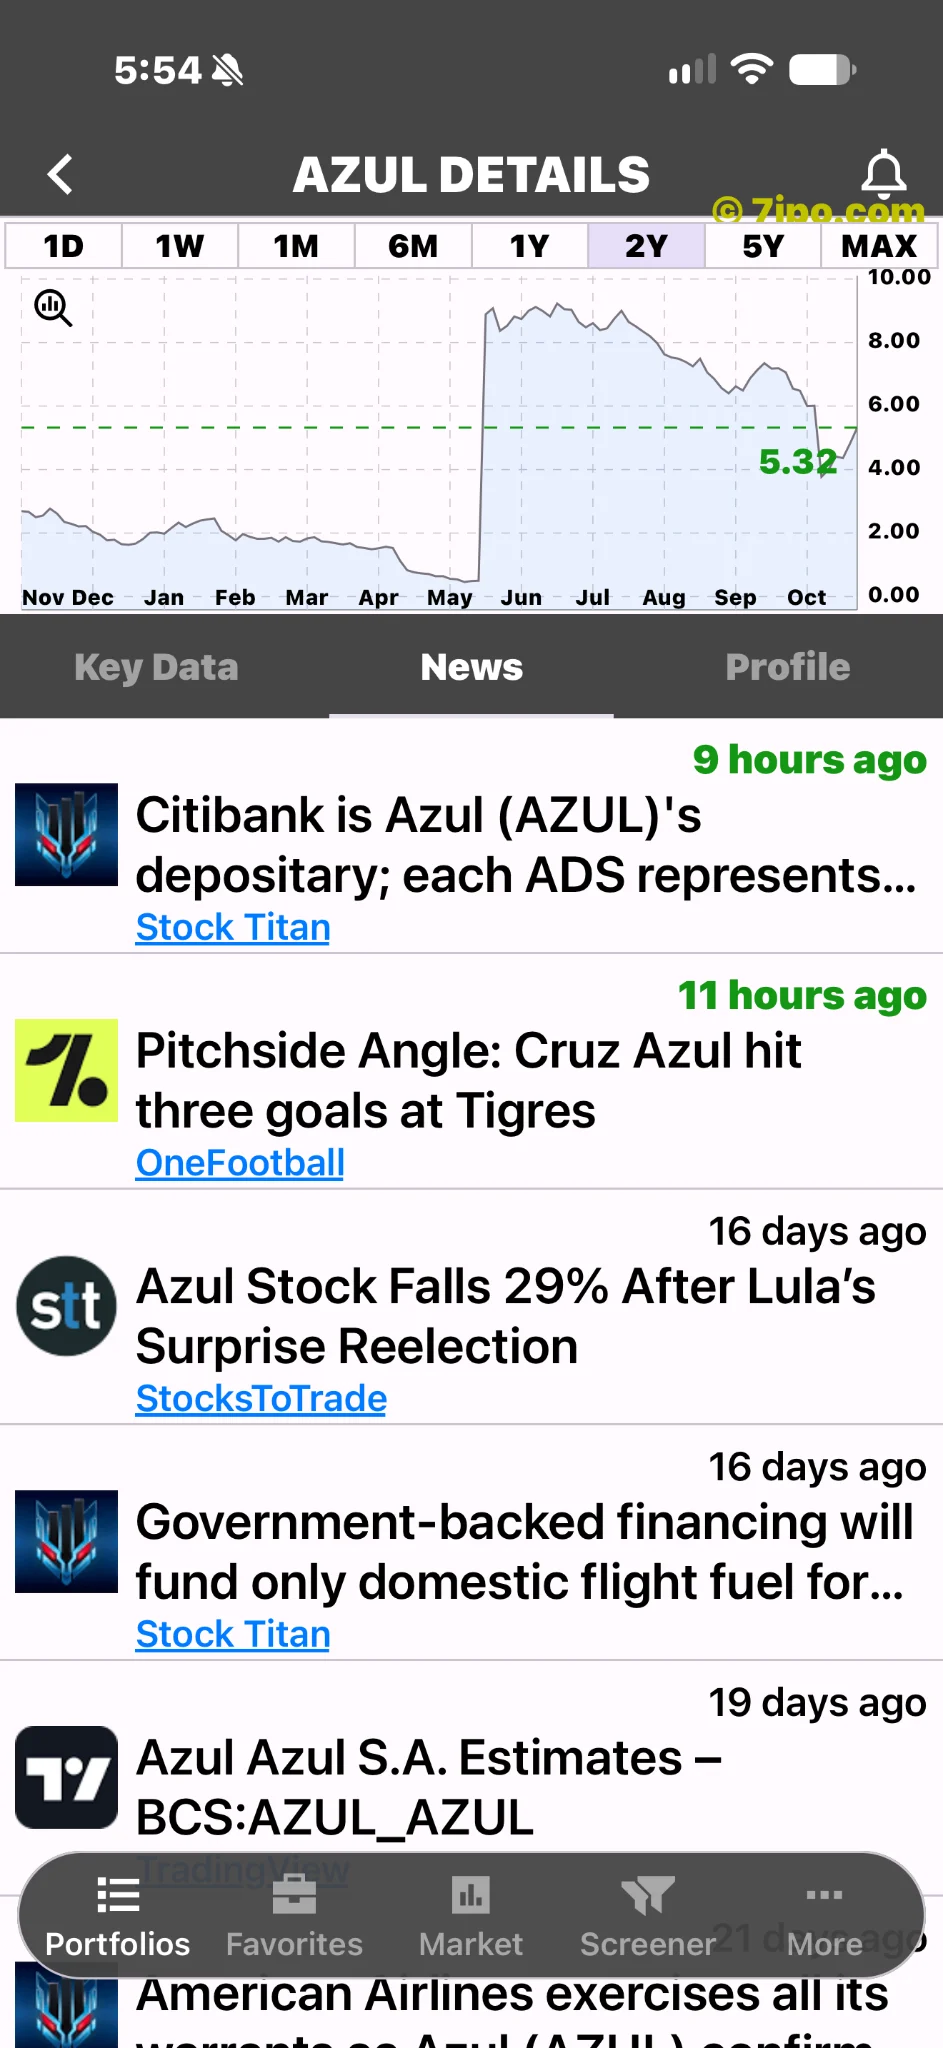
Las capturas suministradas el 11 de noviembre muestran AZUL a 5,32 dólares, con una subida del 10,83%. La vista semanal termina el martes y el gráfico diario abarca una sesión hasta la tarde. Son cifras mostradas en las capturas, no una subida premercado del miércoles verificada; no se establece la hora exacta de mercado. No aparecen volumen ni rango de negociación.
Los resultados todavía están por llegar
El detalle temporal más importante puede pasar desapercibido. La web de relaciones con inversores de Azul programa sus resultados del tercer trimestre de 2026 para el 12 de noviembre, antes de la apertura del mercado, con una conferencia a las 10:00 de la mañana, hora del Este. La subida mostrada no debe describirse como una reacción a esos resultados ya publicados.
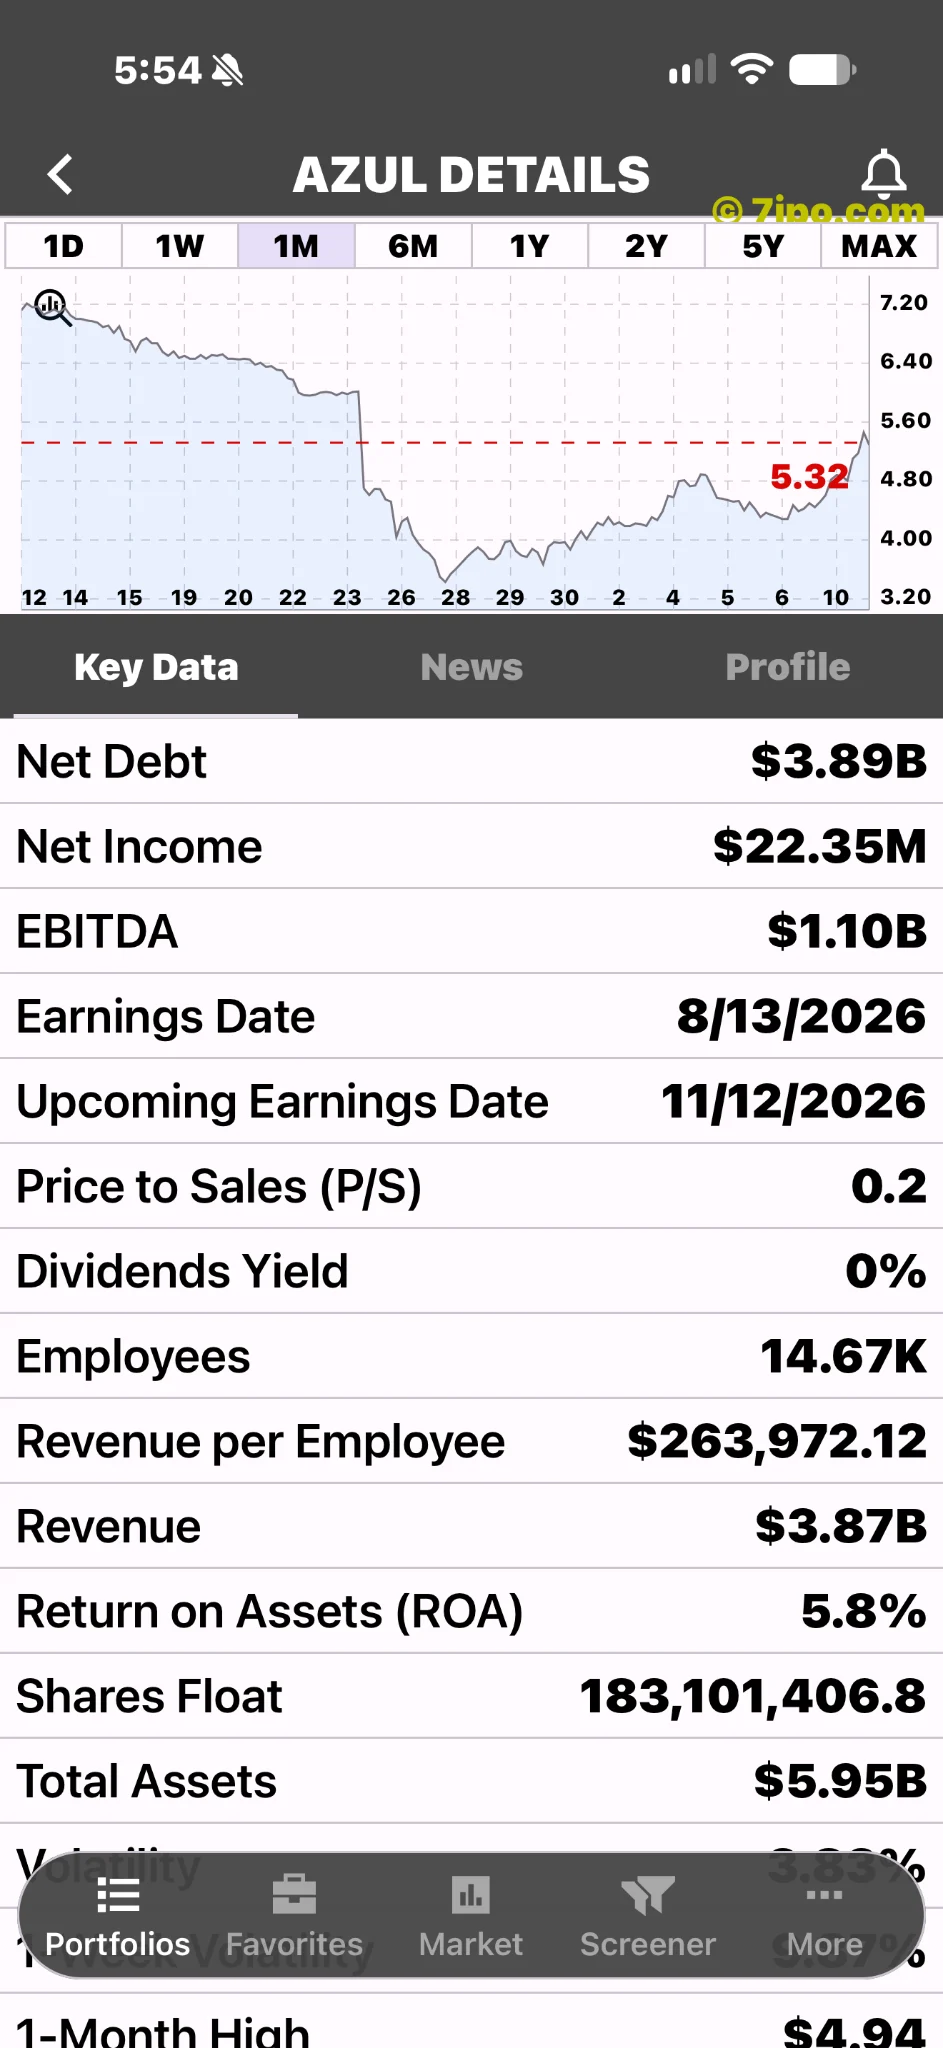
Una subida antes de resultados puede reflejar expectativas sobre lo que dirá la dirección. Aquí es una interpretación posible, no una explicación verificada de los motivos de los inversores. No identificamos un anuncio nuevo de la compañía que explique de forma concluyente toda la subida de la imagen.
La incertidumbre debe formar parte del relato, no desaparecer detrás de un gráfico atractivo. Hay una diferencia importante entre subir antes de un examen y aprobarlo.
Es una nueva cotización después de una reestructuración
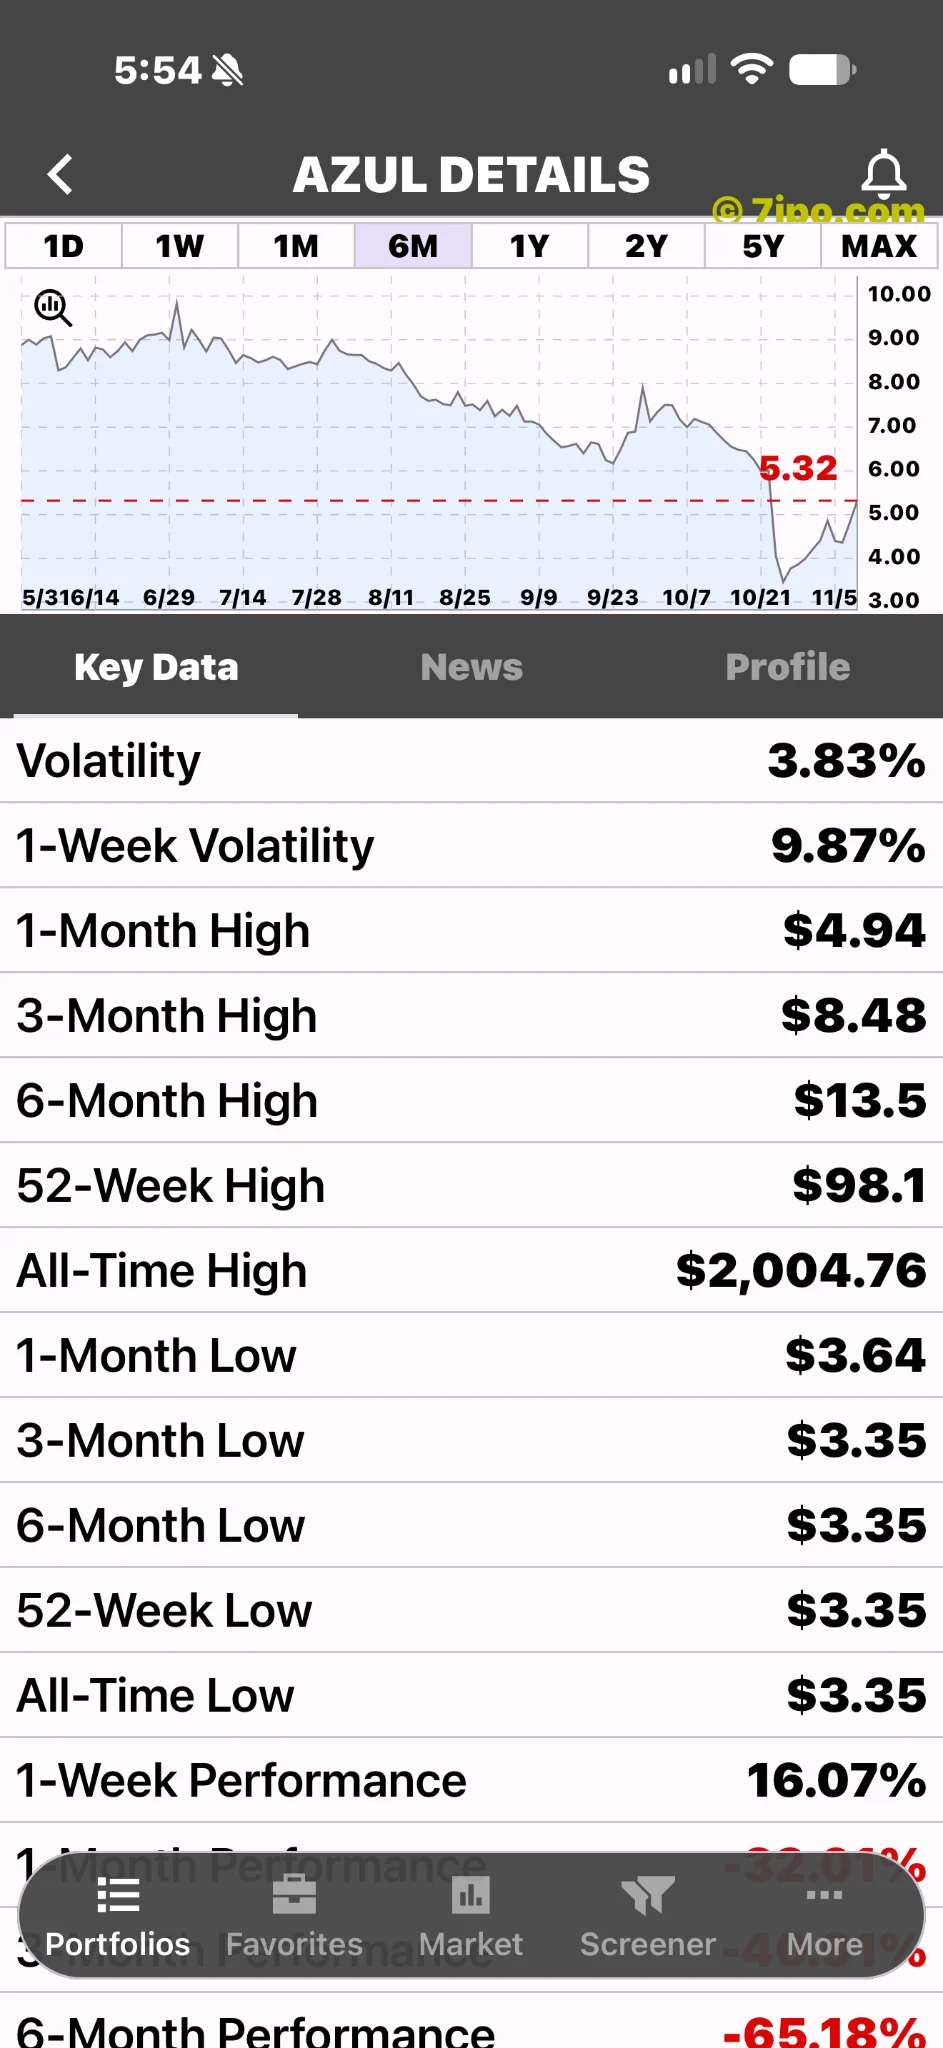
Azul salió del proceso del Capítulo 11 en febrero de 2026. Su prospecto de agosto indica que los ADS volvieron a cotizar en NYSE el 9 de julio bajo AZUL. El valor actual debe analizarse en el contexto del negocio reorganizado y de su estructura accionarial.
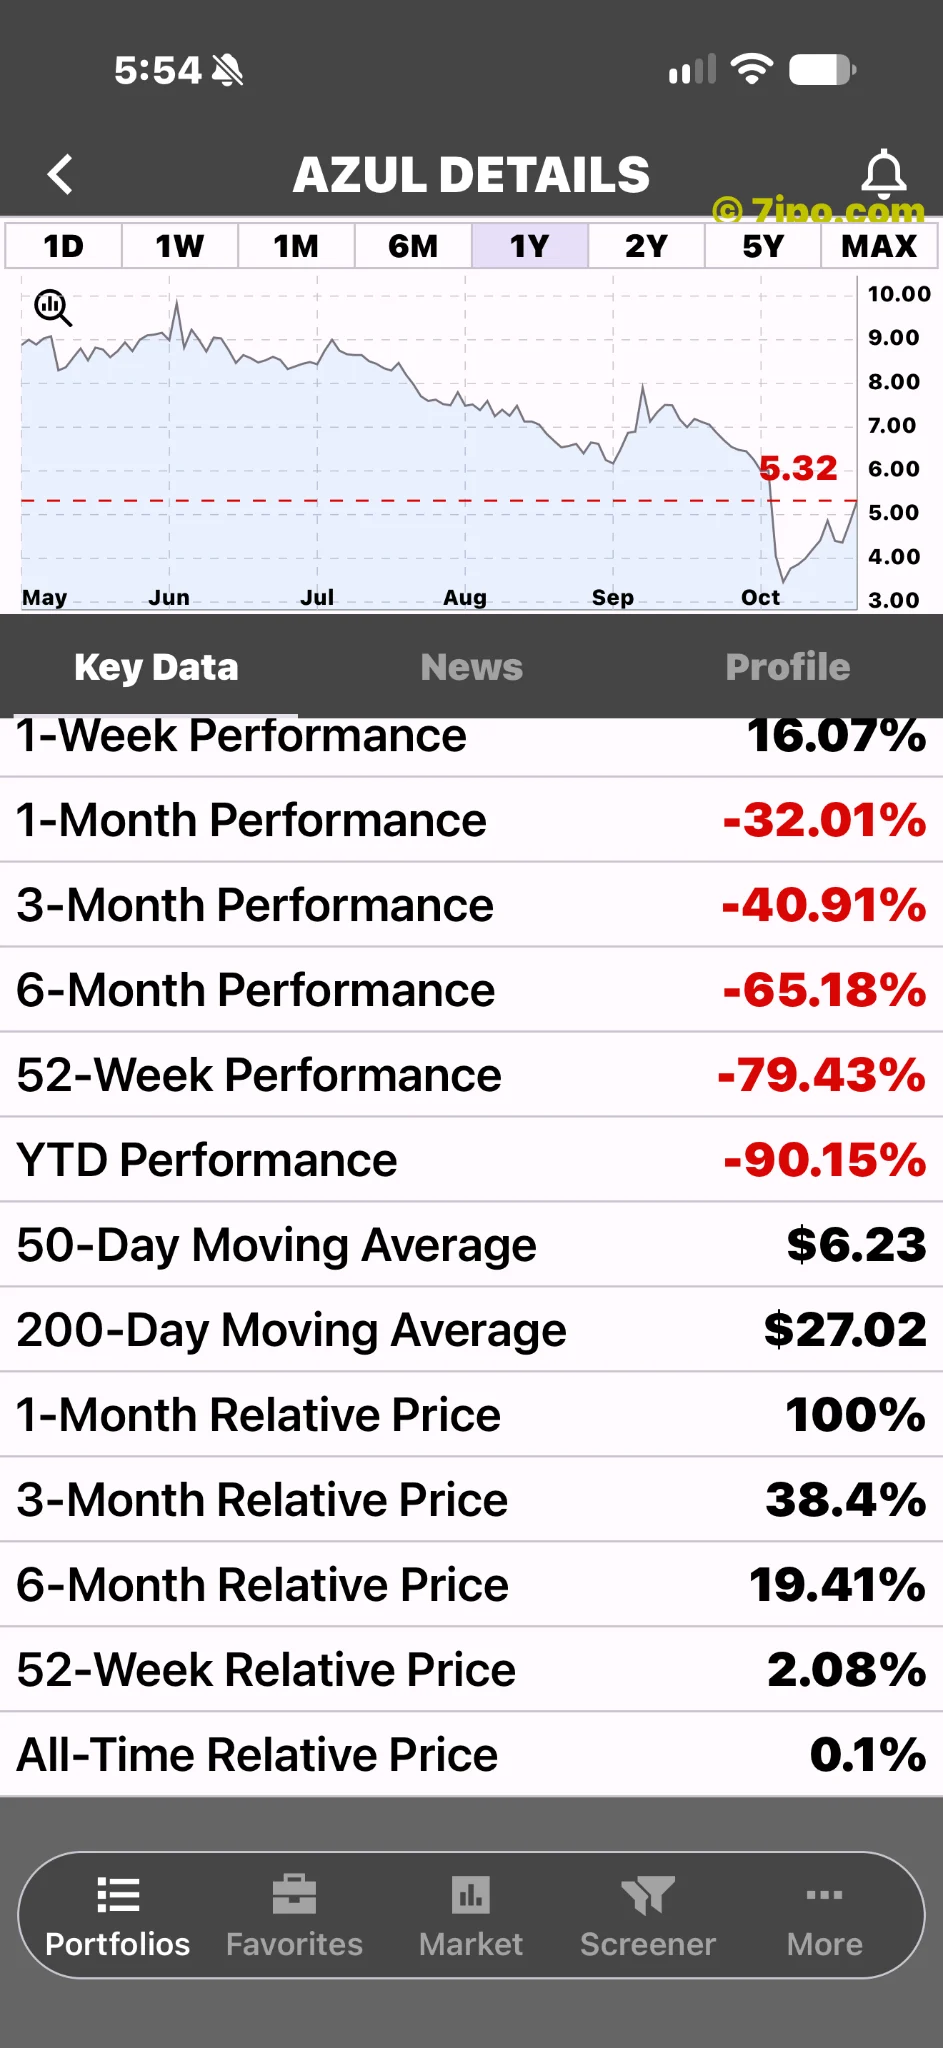
No es una salida a bolsa convencional por primera vez. Una lista puede mostrar una historia bursátil reciente sin aclarar si corresponde a un negocio nuevo, una cotización que regresa o un capital reorganizado. Antes de comparar el precio actual con niveles antiguos, conviene comprobar las condiciones de los ADS y la estructura de capital vigente.
La lección práctica es sencilla: una marca conocida no elimina la necesidad de verificar exactamente qué valor representa cada cotización.
La recuperación necesita una respuesta operativa
La parte constructiva es que una aerolínea reorganizada obtiene otra oportunidad para convertir la demanda de sus clientes en mejores finanzas. La preocupación es que reparar el balance no controla el precio del combustible ni garantiza vuelos rentables. Los ingresos muestran que existe un negocio grande; no indican cuánto valor acaba llegando al accionista.
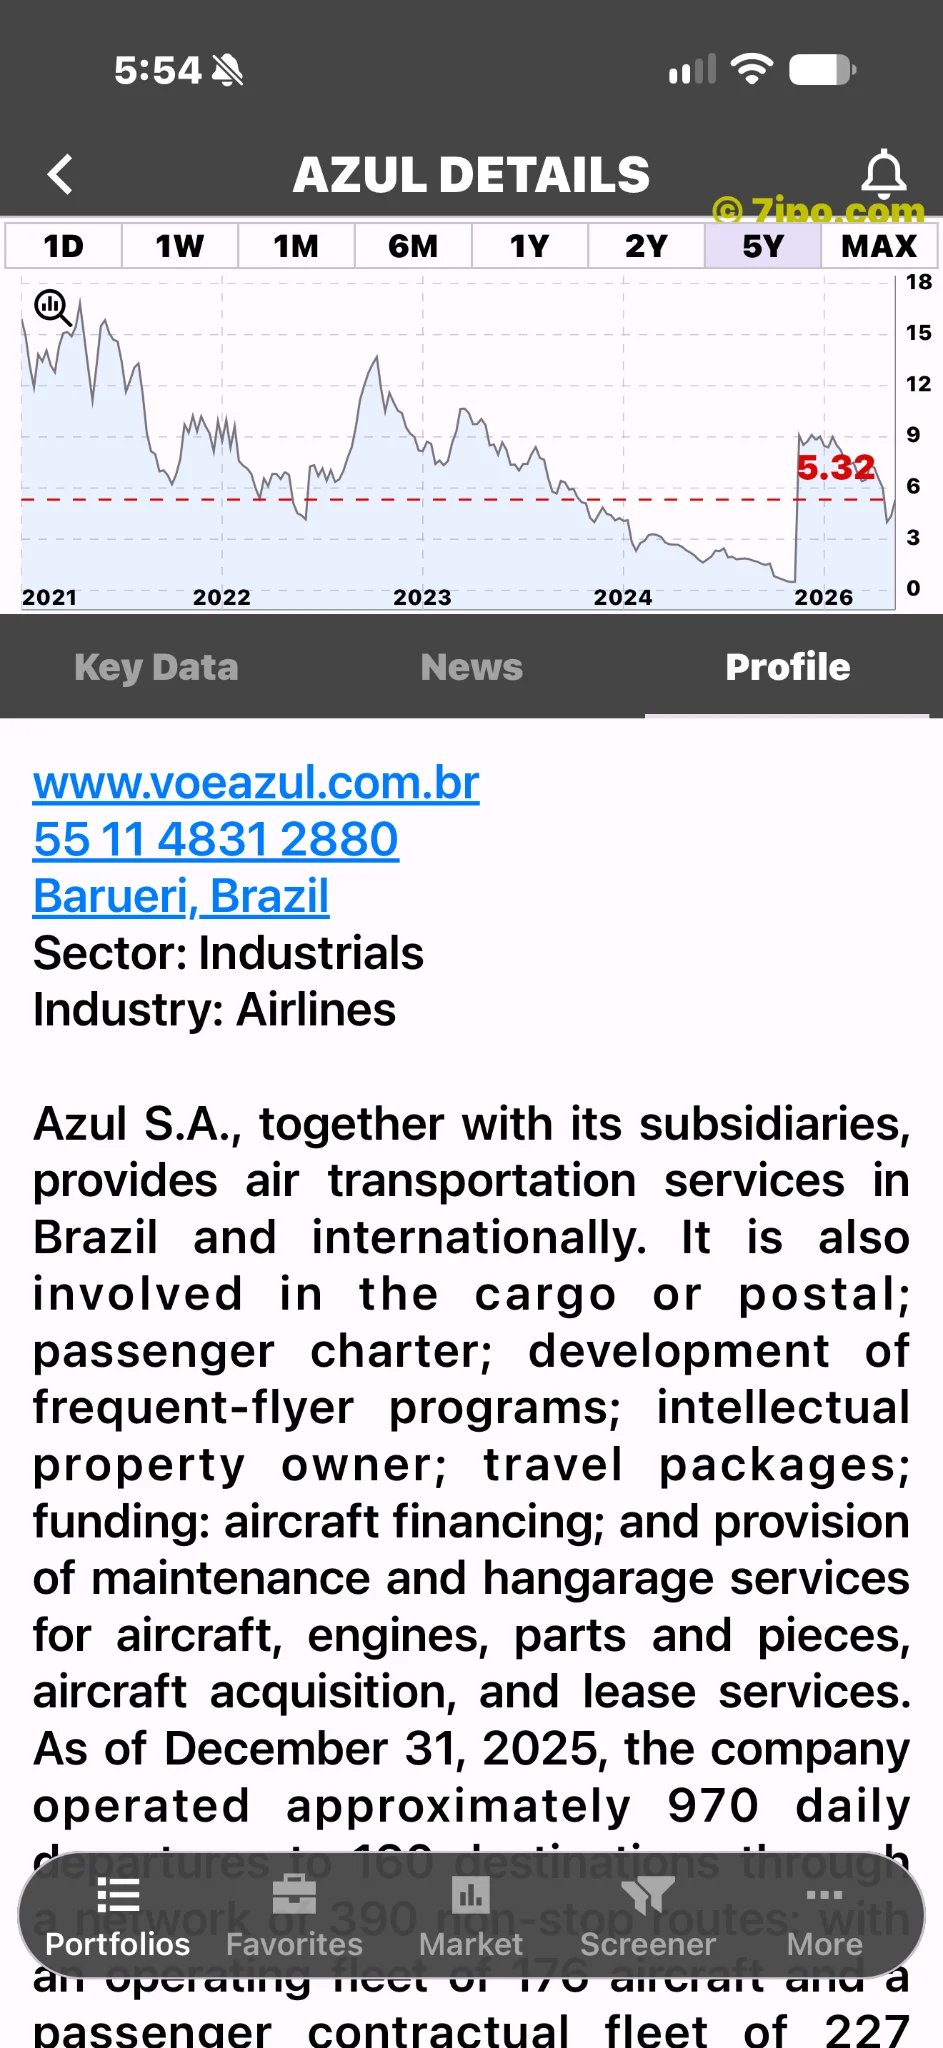
En el próximo informe nos fijaríamos en rentabilidad operativa, generación de efectivo y perspectivas de la dirección. Una explicación optimista debe contrastarse con esas cifras, en vez de tomar una subida mostrada en pantalla como prueba de recuperación completa.
Por ahora, el relato responsable es una aerolínea que sube en la pantalla antes de una publicación de resultados programada, con el catalizador inmediato concreto sin confirmar. El próximo informe puede aclarar las perspectivas del negocio, pero no demostrar retrospectivamente el motivo de cada operación del movimiento mostrado.
Conoce IPO-Stocks.app. Este artículo es información de mercado, no una recomendación de compra o venta.