Cerebras Systems fabrica sistemas de computación para inteligencia artificial y vende servicios de computación en la nube. Su último trimestre muestra una empresa que crece rápidamente, pero todavía no es rentable: en los tres meses terminados el 30 de septiembre de 2026 registró ingresos de 210,8 millones de dólares y una pérdida neta de 161,2 millones. Los préstamos para capital de trabajo sumaban aproximadamente 829,1 millones al cierre del trimestre. Estas cifras ofrecen una presentación más útil que describirla simplemente como otra acción de IA. Fuente: resultados del 12 de noviembre.
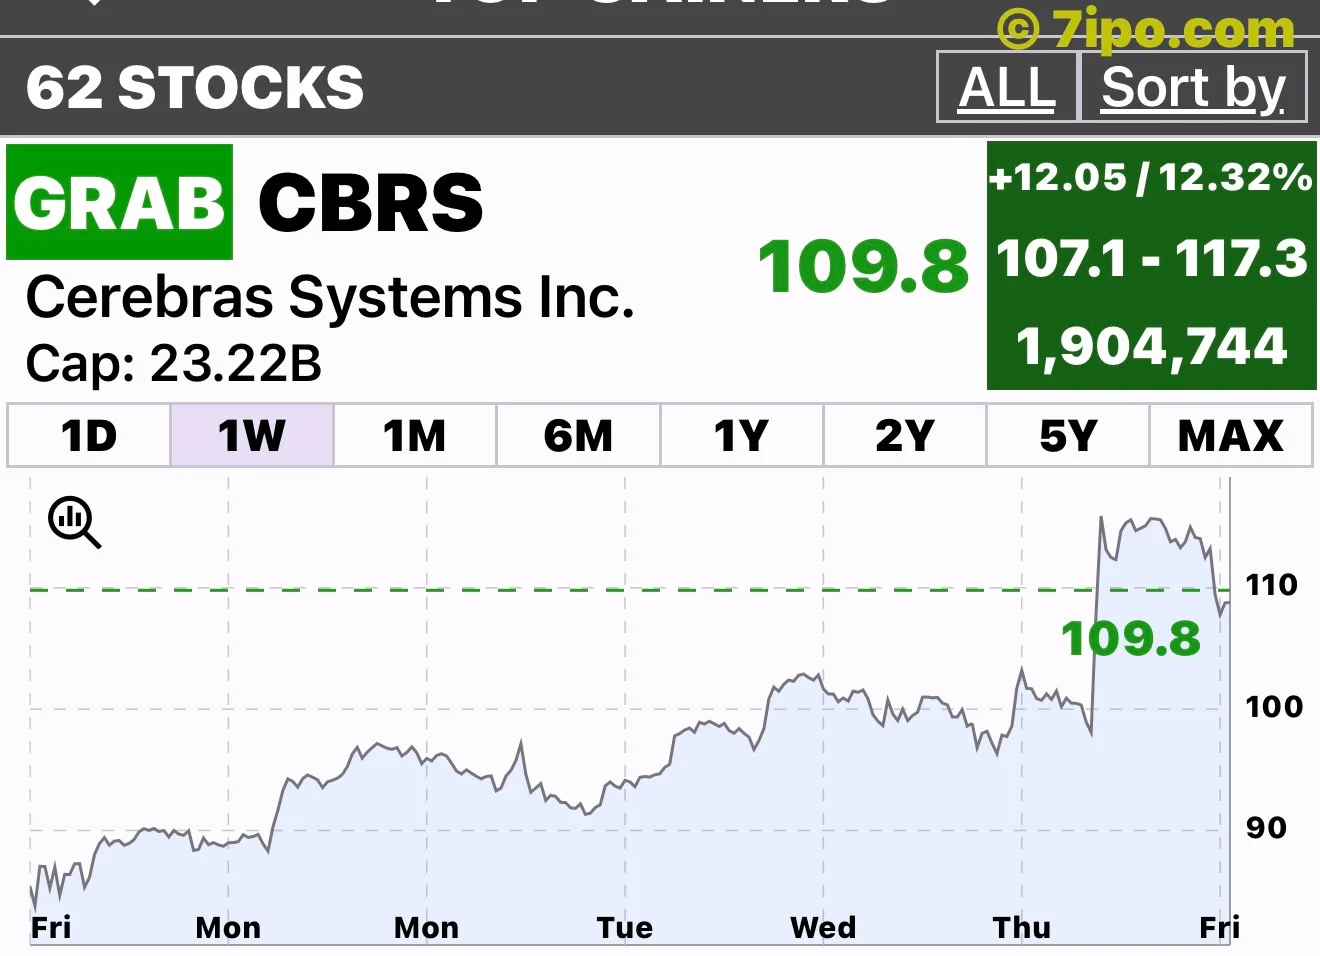
La captura proporcionada de la aplicación de IPOs del 13 de noviembre mostraba CBRS en 109,80 dólares, con una subida del 12,32%. La pantalla del gráfico largo muestra por separado 109,60 dólares, una instantánea diferente. Son observaciones de capturas, no cotizaciones ejecutables en tiempo real. Los resultados publicados la tarde anterior aportan un contexto informativo concreto. No demuestran por qué compró cada inversor ni garantizan que la fortaleza inicial dure toda la sesión.
El negocio detrás del entusiasmo está cambiando
Lo interesante es la composición de los ingresos. La nube y otros servicios aportaron 141,9 millones de dólares, frente a 38,9 millones un año antes. Los ingresos de hardware disminuyeron. Por tanto, la valoración de Cerebras depende cada vez más de clientes que pagan por utilizar capacidad de computación, y no solamente del atractivo de sus equipos físicos. Fuente: estados financieros trimestrales.
La distinción importa. Vender equipos y operar un servicio pueden generar relaciones distintas con los clientes, necesidades de inversión diferentes y otros riesgos financieros. Un negocio en la nube puede producir uso repetido, pero los inversores no deberían confundir esa posibilidad con ingresos recurrentes garantizados. La capacidad debe estar disponible, los clientes deben utilizarla y el precio cobrado debe terminar cubriendo el costo del servicio.
Esta es la parte constructiva: detrás del entusiasmo por la IA existe una actividad comercial medible. Lo difícil es determinar cuánto ganará ese negocio después de pagar la infraestructura. Un crecimiento rápido de las ventas responde a una pregunta sobre demanda. Por sí solo, no responde a la pregunta sobre rentabilidad sostenible.
Leer las previsiones sin cambiar su significado
Cerebras proyectó ingresos Core no GAAP de entre 940 millones y 960 millones de dólares para todo 2026. Core es una medida ajustada, no intercambiable con los ingresos declarados bajo GAAP. Entre los ajustes figuran la amortización de warrants de clientes y determinadas partidas de centros de datos trasladadas a los clientes. Fuente: previsiones y conciliación.
No es una nota técnica que convenga ignorar. Una comparación de crecimiento resulta engañosa si utiliza una cifra ajustada para un período y ventas declaradas para otro. Hay que comparar medidas equivalentes y después preguntar por qué existen los ajustes. La previsión representa una expectativa de la dirección, no ingresos ya obtenidos.
La misma disciplina se aplica a la deuda. Los préstamos pendientes son obligaciones; la capacidad disponible de endeudamiento es permiso para pedir dinero prestado. Ninguno de esos conceptos equivale al total de pasivos. También es necesario distinguir entre efectivo de libre disposición y efectivo restringido. Un colchón financiero grande puede dar tiempo, pero no convierte una expansión deficitaria en una actividad sin costo.
La última semana no representa toda la tendencia
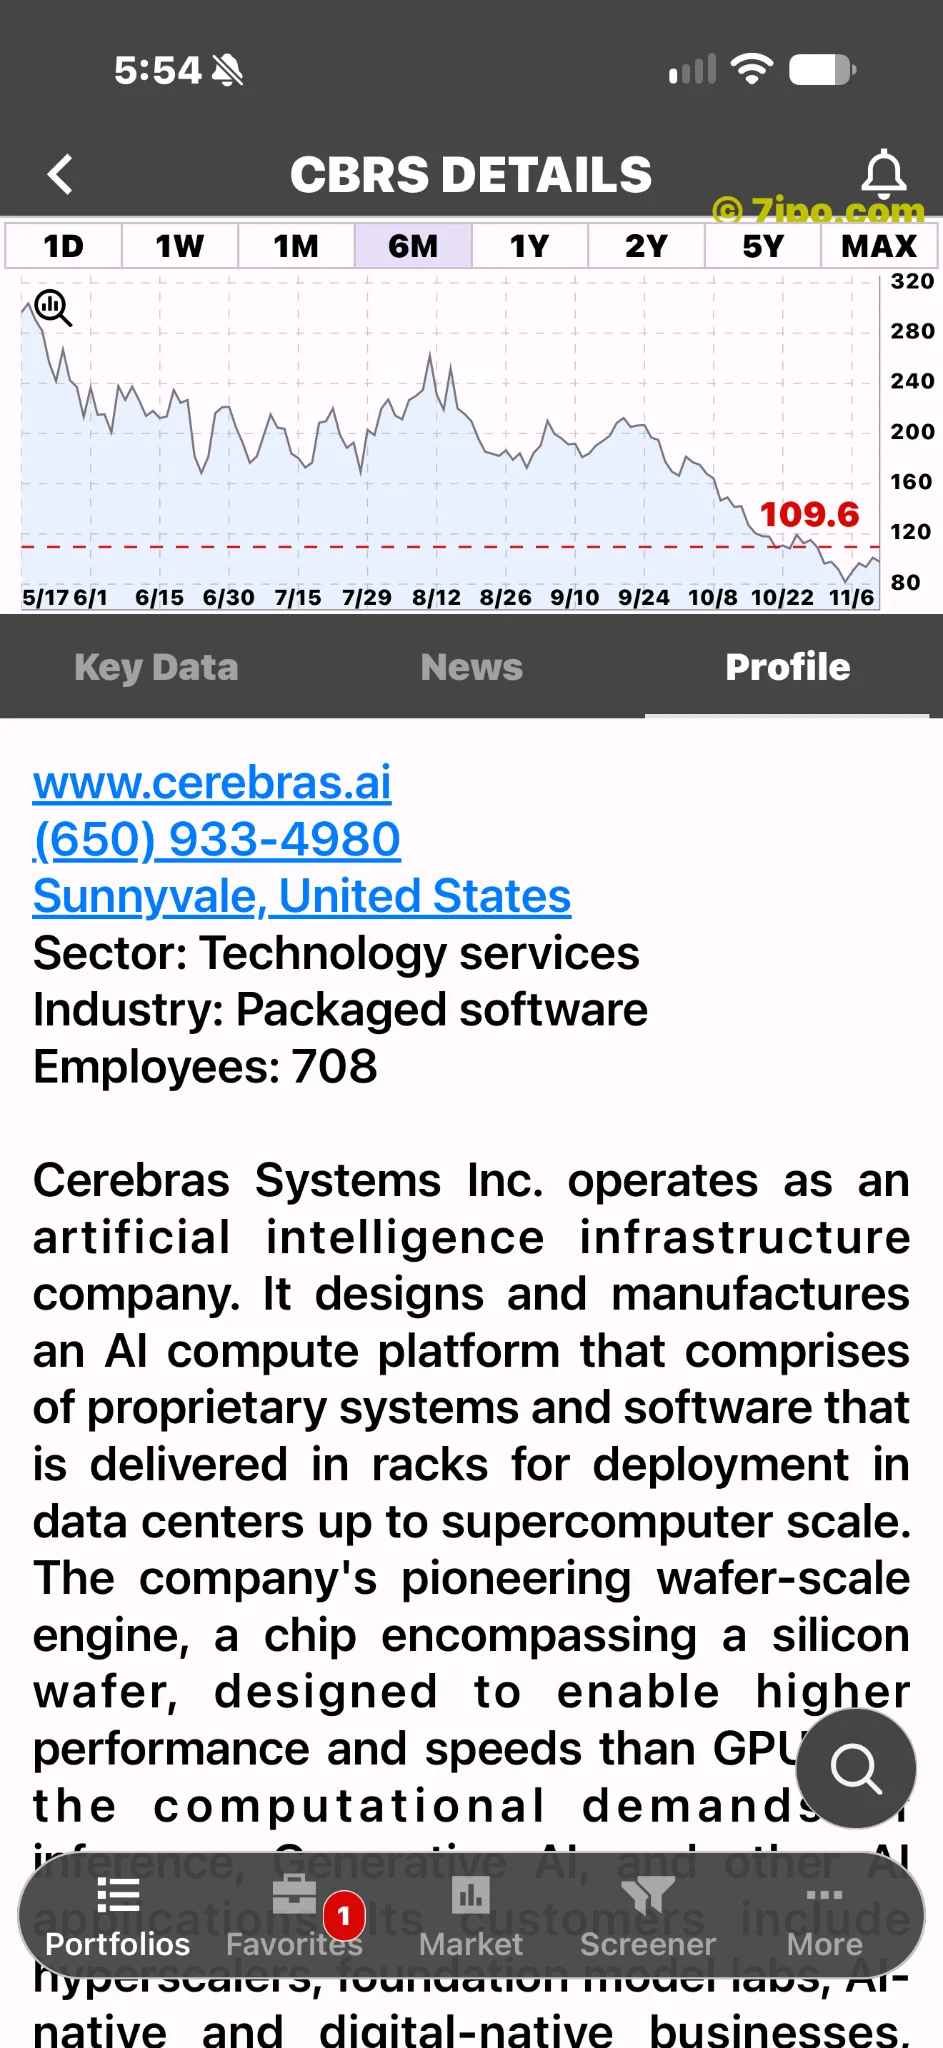
La vista proporcionada de seis meses muestra una caída general desde los niveles de primavera, pese a varios rebotes fuertes. El último mes todavía presenta una debilidad considerable, seguida de una recuperación a comienzos de noviembre. El gráfico semanal permite ver mejor ese repunte, con otro salto cerca del final del período. Es una recuperación de corto plazo dentro de un panorama más débil, no una demostración de que haya terminado toda la tendencia bajista. La línea de cotización actual y la serie histórica larga no son observaciones sincronizadas; no deben utilizarse para fabricar una rentabilidad precisa de seis meses.
Una subida con noticias concretas y una prueba pendiente
Los resultados ofrecen una explicación razonable para la renovada atención: el mayor peso de la nube y las expectativas de crecimiento aportan elementos tangibles al debate. Sin embargo, la pérdida trimestral recuerda que una historia de expansión atractiva y un modelo de negocio plenamente demostrado no son lo mismo.
La prueba importante será si los próximos trimestres convierten más actividad en mejores resultados económicos. Conviene observar conjuntamente ingresos declarados, márgenes, consumo de efectivo y obligaciones financieras, sin permitir que una sola cifra de ventas domine el análisis. Este artículo es análisis informativo, no una recomendación de compra de CBRS.