Liftoff Mobile ayuda a los desarrolladores de aplicaciones a encontrar usuarios y generar ingresos publicitarios. No es una empresa experimental que todavía espera su primera venta importante: esta plataforma de publicidad móvil registró ingresos de 237,5 millones de dólares en el trimestre terminado el 30 de septiembre de 2026. Los resultados también muestran un contraste llamativo: 86,7 millones de beneficio neto, pero aproximadamente 1.407 millones de deuda a valor contable, incluida la parte corriente. El crecimiento llega acompañado de una obligación financiera considerable. Resultados publicados por Liftoff el 12 de noviembre
Esa combinación hace que LFTO sea más interesante que un simple titular sobre una acción de inteligencia artificial que sube. La publicidad en aplicaciones compite por la atención del público. Una plataforma debe ganarse su lugar ayudando a los clientes a invertir eficazmente su presupuesto publicitario. La cuestión es si ese servicio puede producir un crecimiento rentable y repetible, no solamente entusiasmo alrededor de una tecnología de moda.
Un informe nuevo detrás del movimiento
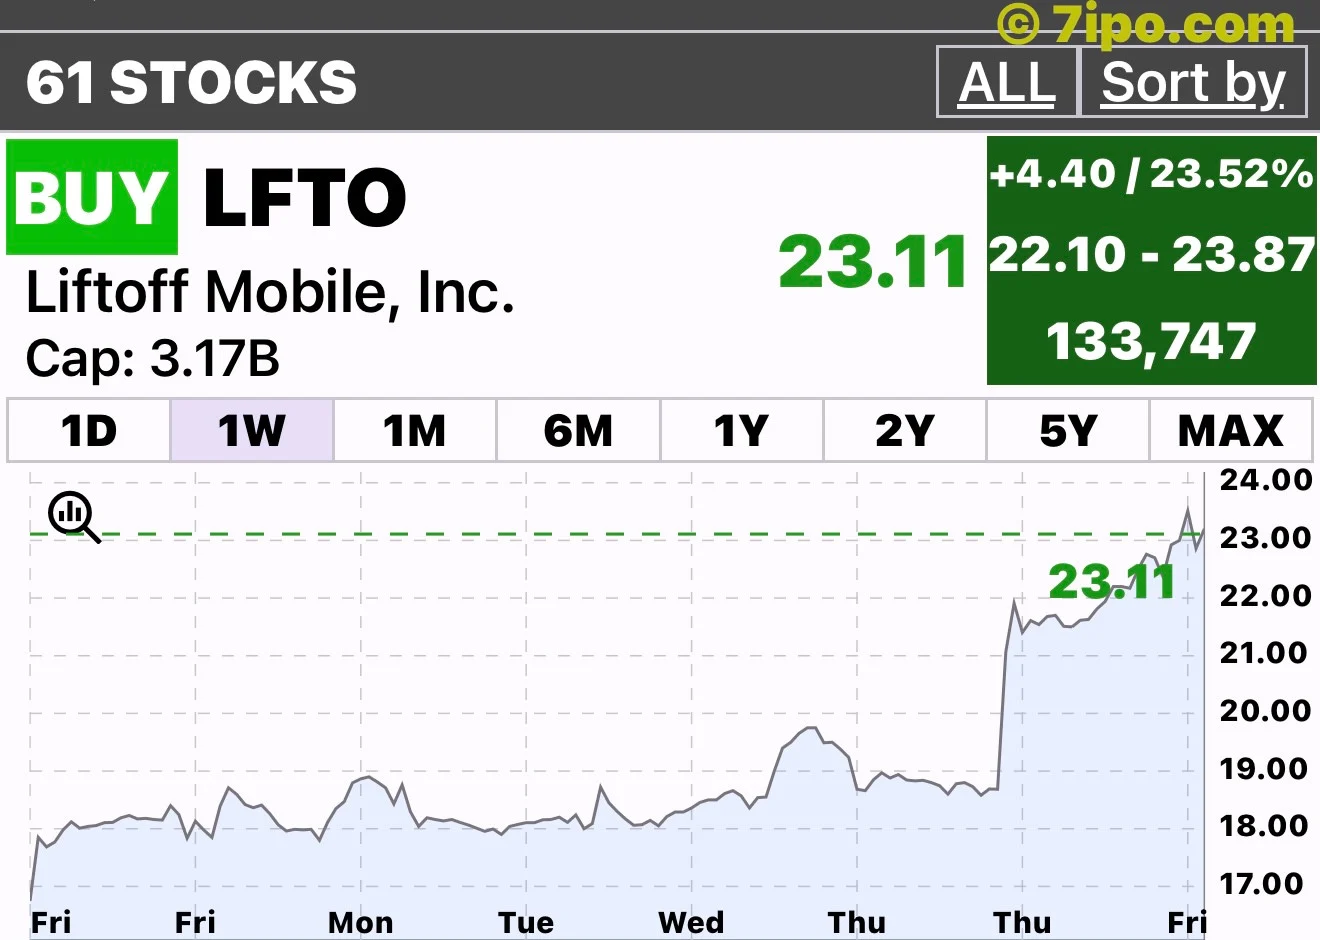
La captura proporcionada para este artículo, con la vista de una semana seleccionada, mostraba LFTO a 23,11 dólares en la sesión previa a la apertura del 13 de noviembre, con una subida del 23,52% y un volumen indicado de 133.747 acciones. Son datos de una captura de la aplicación, no una cotización ejecutable actual ni el resultado definitivo de la jornada.
La novedad más clara fue el informe trimestral de la tarde anterior. Los ingresos aumentaron un 32% interanual y el EBITDA ajustado creció un 45%, hasta aproximadamente 145 millones de dólares. La dirección proyectó ingresos de entre 244 y 249 millones para el cuarto trimestre. Esto ofrece una explicación concreta del renovado interés: evidencia de crecimiento y una previsión de más ventas. No permite conocer la motivación de cada operación. Resultados y previsiones de la compañía
Lo positivo no es solamente vender más. Una empresa resulta más atractiva cuando las ventas adicionales generan una contribución proporcionalmente mayor a los resultados. Esa es la promesa del apalancamiento operativo. Pero también funciona en sentido contrario: si disminuye el gasto de los clientes, la infraestructura que sostiene el crecimiento no necesariamente se abarata de inmediato.
El beneficio necesita una lectura cuidadosa
El beneficio neto y el EBITDA ajustado no son la misma medida. El primero sigue las normas contables GAAP; el segundo excluye determinados gastos y otras partidas. Ninguno debe confundirse automáticamente con dinero disponible para repartir entre los accionistas.
El beneficio neto incorporó aproximadamente 15,8 millones de dólares de ganancias por revaluar obligaciones de contraprestación contingente y pagos condicionados. El efectivo ascendía a 385,7 millones al 30 de septiembre. Una ganancia contable no equivale a una nueva venta publicitaria; el efectivo y la deuda, por su parte, condicionan la flexibilidad de la empresa cuando cambia el entorno. Estados financieros incluidos en el comunicado
Esto no invalida el trimestre. Obliga a distinguir la evolución del negocio de los efectos contables. Un buen análisis muestra ambas cosas, especialmente cuando una subida espectacular puede hacer que cualquier cifra parezca confirmar la misma conclusión optimista.
Un rebote dentro de una tendencia más débil
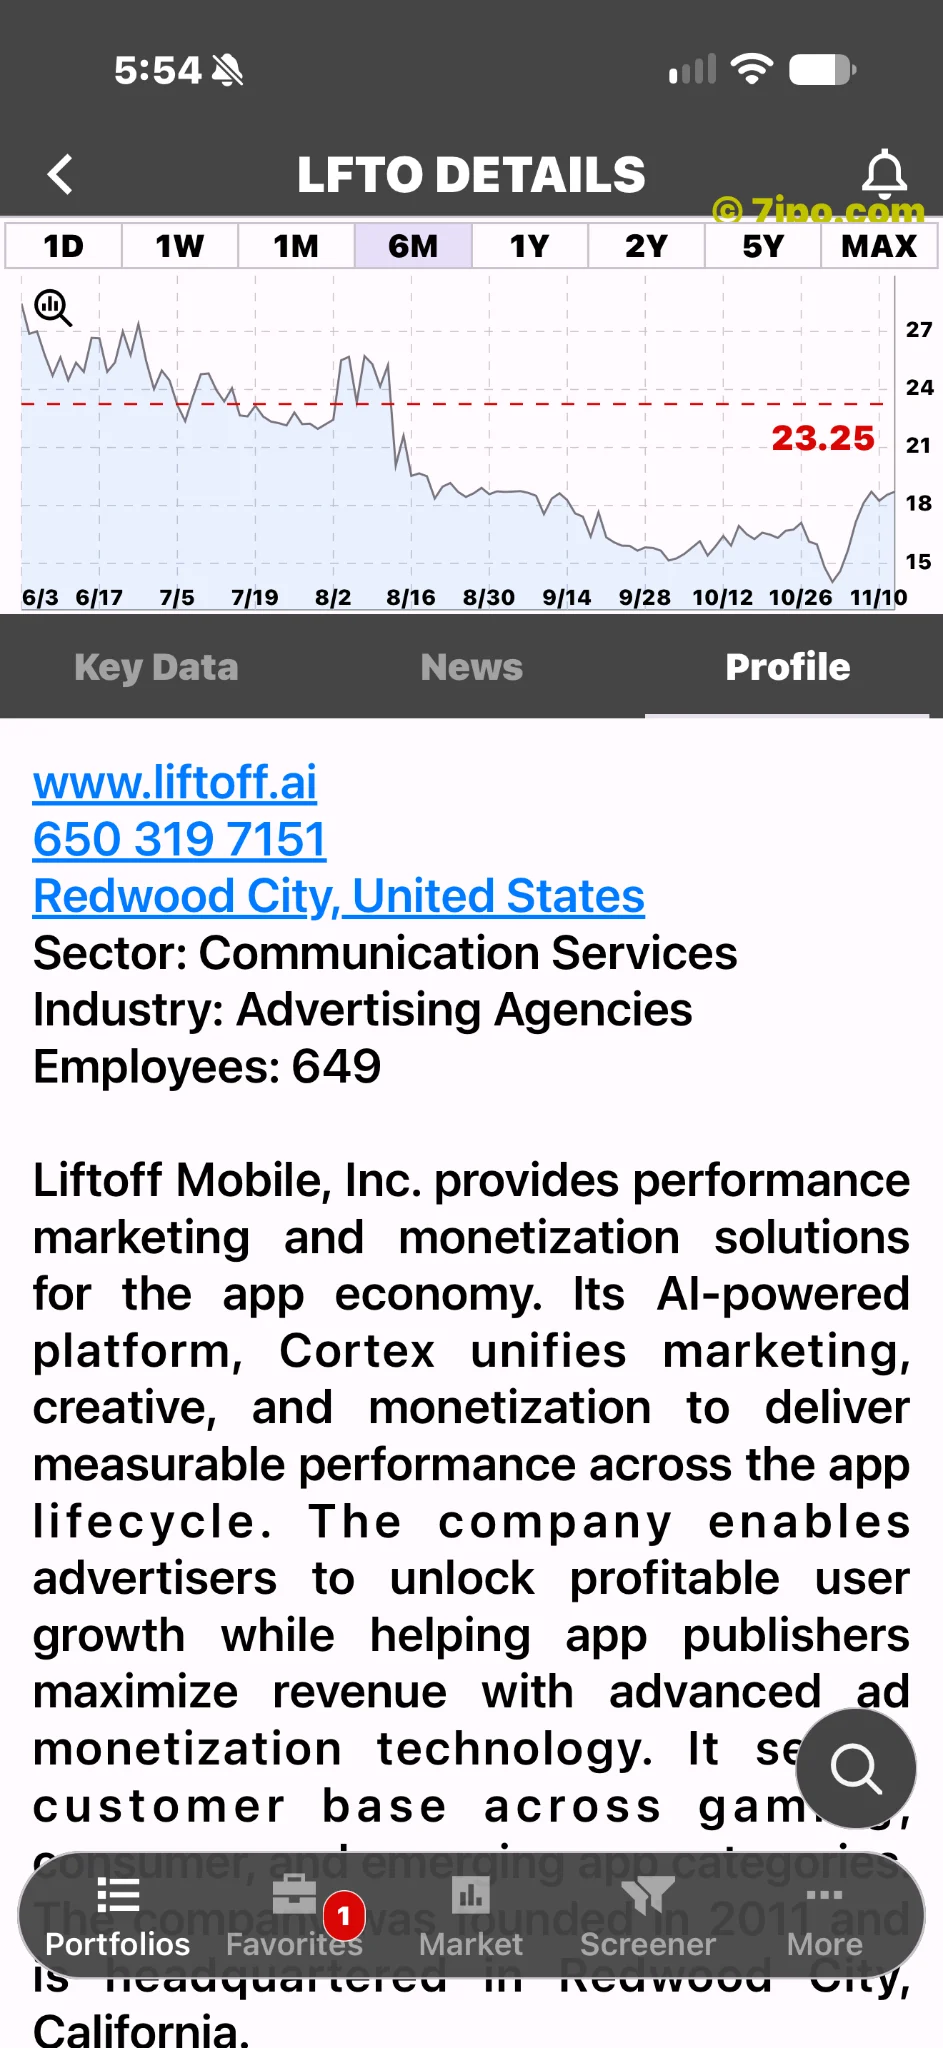
La vista de seis meses cuenta una historia menos festiva que la subida diaria. La serie dibujada muestra una caída general desde junio hasta el otoño y un rebote después de un mínimo de finales de octubre o principios de noviembre. El último mes parece distinto del descenso más prolongado, pero recuperarse desde niveles deprimidos todavía no demuestra un cambio completo de tendencia.
Las dos imágenes también corresponden a instantáneas distintas de la cotización. La semanal muestra 23,11 dólares; la imagen de seis meses y perfil incluye una etiqueta separada de 23,25 dólares. Su línea histórica termina alrededor de 18 a 19 dólares, no en esa cotización. No debe tratarse el último precio indicado como el punto final de la serie anterior ni calcular con él una rentabilidad exacta de seis meses. La vista semanal sí muestra con mayor claridad el reciente salto al alza.
El precio de la salida a bolsa aporta perspectiva
Liftoff empezó a cotizar en Nasdaq el 4 de junio de 2026 y completó su oferta pública inicial a 23 dólares por acción. Destinó 409,2 millones de los fondos obtenidos a devolver principal de deuda. La captura de 23,11 dólares estaba apenas por encima del precio de la oferta, pese al gran avance de esa sesión. Informe trimestral presentado ante la SEC
La comparación ayuda a moderar el entusiasmo. Una gran subida diaria no significa necesariamente una gran rentabilidad desde la salida a bolsa. Recuperar el precio de colocación tampoco demuestra que una acción esté barata. La valoración depende de los beneficios y del efectivo que el negocio pueda generar de forma sostenible.
La siguiente prueba es clara: convertir el avance trimestral en una trayectoria duradera mientras se administra la deuda. La demanda publicitaria, las reglas de las plataformas y la competencia siguen siendo riesgos relevantes. Los resultados ofrecen una base tangible para el repunte, pero no garantizan su continuidad. El entusiasmo previo a la apertura tampoco demuestra, por sí solo, que se haya consolidado una tendencia de largo plazo.