HawkEye 360 vende una manera de comprender actividad que una fotografía convencional no revela: las señales de radiofrecuencia. Sus satélites detectan y localizan emisiones, mientras sus herramientas de procesamiento y análisis convierten esos datos en inteligencia para clientes de defensa estadounidenses y aliados. Es un negocio especializado, no un gigante del sector. En el trimestre terminado el 30 de septiembre de 2026 registró ingresos de 59,3 millones de dólares y una pérdida neta de 163.000 dólares. Al cierre tenía 494,9 millones en efectivo y equivalentes, no reportaba deuda a largo plazo y no había utilizado su línea de crédito renovable de 125 millones. Las cifras proceden del comunicado de resultados del 12 de noviembre y del informe trimestral correspondiente.
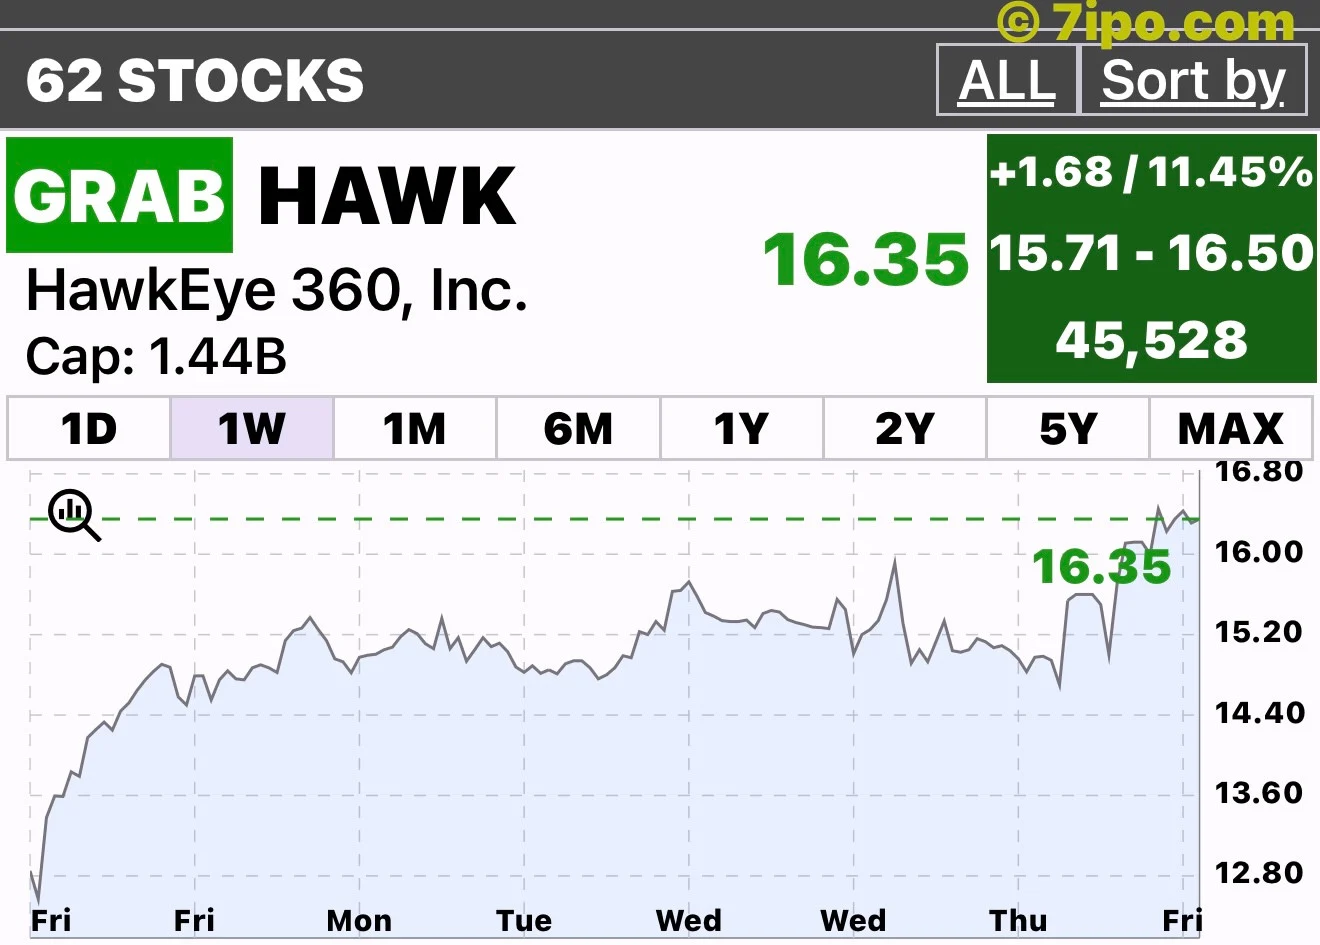
Ese contexto ayuda a entender el interés por esta empresa recién llegada a bolsa. La captura proporcionada del premercado del 13 de noviembre mostraba HAWK a 16,35 dólares, con una subida del 11,45% y un volumen indicado de 45.528 acciones. Es una instantánea de pantalla, no un precio de cierre ni una cotización en tiempo real. La novedad identificable fue el anuncio publicado después de la sesión anterior: mayores ventas, demanda internacional creciente y mejores previsiones anuales. La secuencia temporal respalda esa conexión, pero no demuestra qué motivó a cada comprador.
El titular es fuerte. Los detalles son más interesantes.
Los ingresos aumentaron un 84% frente al mismo trimestre del año anterior. La dirección elevó además su previsión de ingresos para 2026 a entre 225 y 227 millones de dólares, y la de EBITDA ajustado a entre 38 y 40 millones. Es una mejora concreta de las expectativas, no solamente la promesa de un gran mercado futuro.
Sin embargo, sería incorrecto presentar todo ese 84% como crecimiento orgánico. Según el informe trimestral, Innovative Signal Analysis, adquirida en diciembre de 2025, aportó 19,5 millones de dólares de ingresos trimestrales. Eso explica buena parte del incremento interanual total de 27,1 millones. Mientras tanto, los ingresos estadounidenses de clientes gubernamentales y otros clientes ajenos a esa adquisición disminuyeron aproximadamente 2,5 millones debido a menores ventas de datos de radiofrecuencia.
La evolución subyacente más favorable estuvo en el extranjero: ingresos de 23,3 millones, un 76% más. El informe atribuye ese aumento a mayores ventas de datos de radiofrecuencia tanto a clientes nuevos como existentes. Esta es la parte más convincente de la historia. Comprar otra empresa puede ampliar rápidamente las ventas reportadas; conseguir más demanda para el servicio existente aporta una evidencia distinta.
Los contratos crean oportunidades, no beneficios automáticos
HawkEye 360 reportó una cartera de pedidos de 300,3 millones de dólares al 30 de septiembre, frente a 292,2 millones al 30 de junio. También comunicó nuevas adjudicaciones plurianuales por 54 millones con 11 países y socios aliados durante el trimestre, seguidas de contratos globales firmados por 135 millones después del cierre trimestral.
Estas cifras apuntan a una oportunidad comercial más amplia, pero no equivalen a ingresos ya reconocidos ni a efectivo ya cobrado. Los plazos, las obligaciones de ejecución y las posibles cancelaciones siguen importando. No corresponde sumar la cartera de pedidos a las ventas actuales como si todo ese dinero ya estuviera en el banco.
Dos grupos de satélites lanzados en octubre podrían permitir observaciones más frecuentes y atender más misiones. Según el comunicado, ya se había establecido comunicación con los seis satélites. Pero las mejoras esperadas dependen de su puesta en servicio: una capacidad prevista no debe describirse como un resultado completamente entregado.
El último rebote no cuenta toda la historia del gráfico
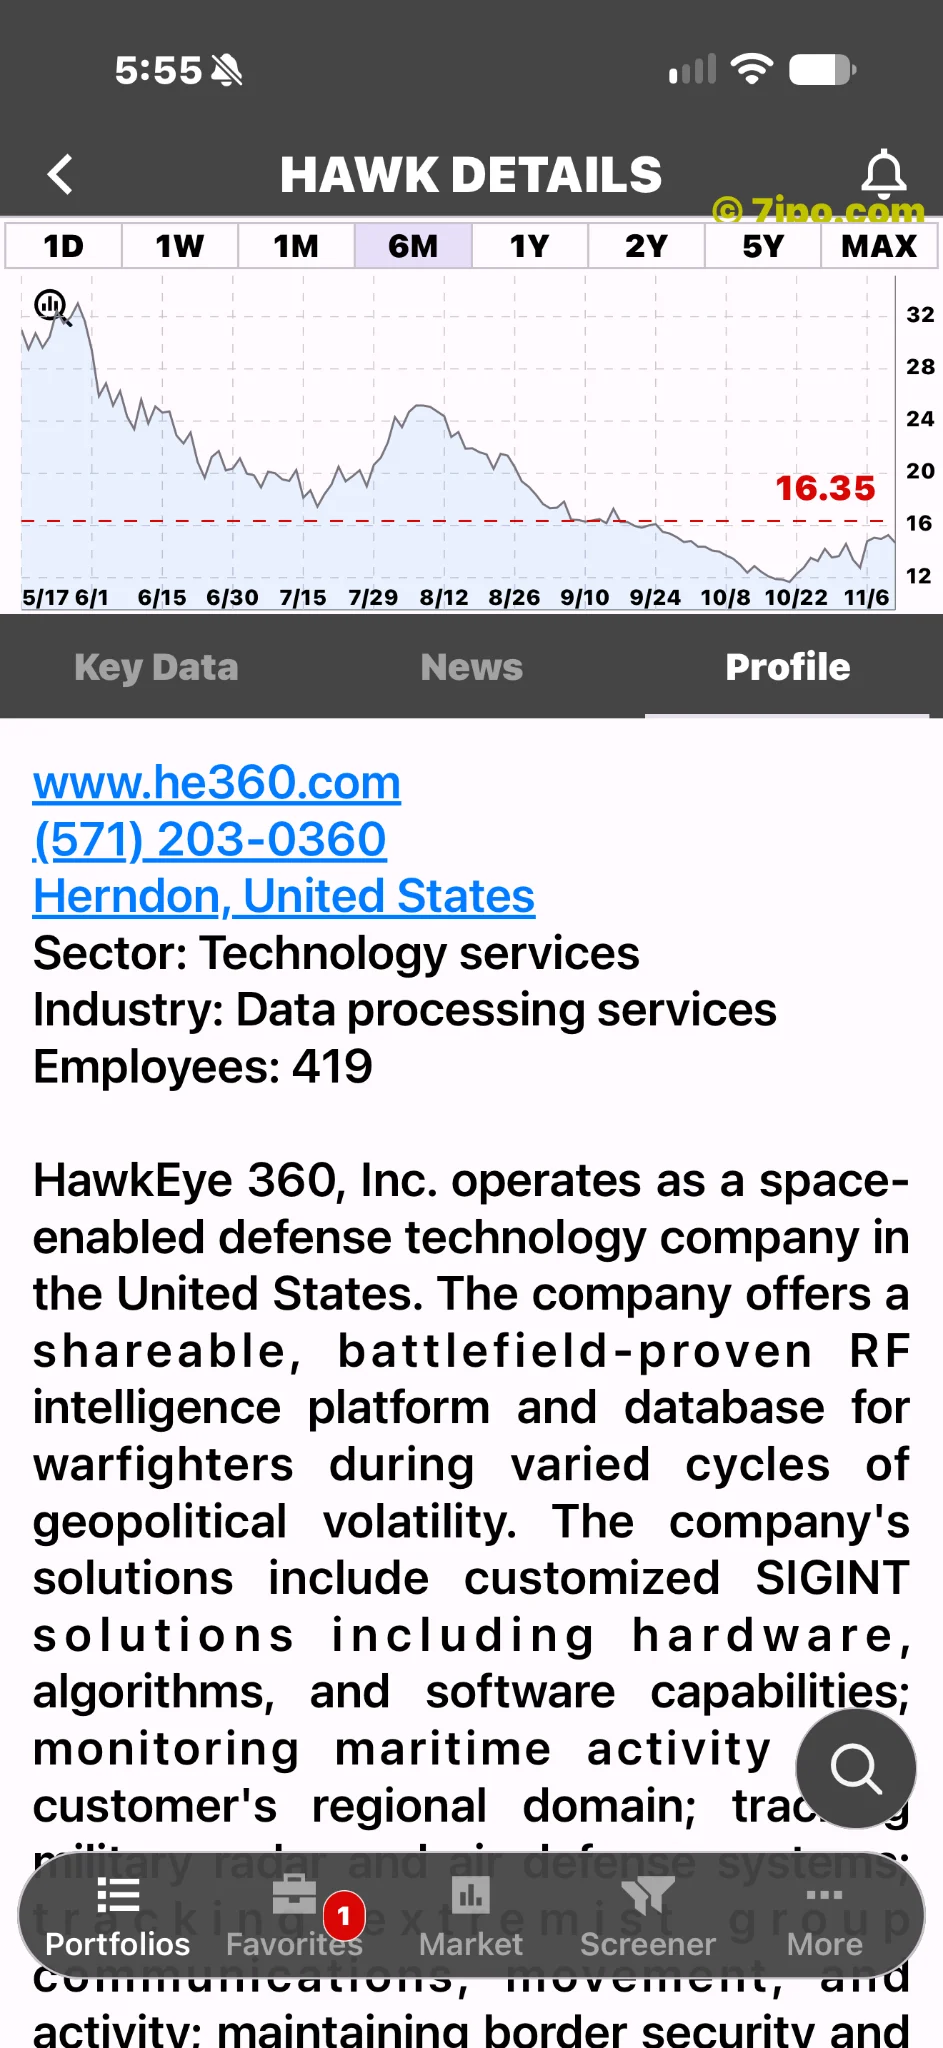
El gráfico de seis meses proporcionado muestra una historia menos cómoda que el último salto. La acción cayó, en términos generales, desde alrededor de 30 dólares en mayo hacia 12 dólares en octubre, pese a un rebote durante el verano. El último mes se ve distinto: el precio empezó a recuperarse desde los mínimos de octubre y el gráfico semanal muestra una subida clara. Es un impulso favorable a corto plazo dentro de un panorama de mayor plazo mucho más débil, no una prueba de que toda la tendencia bajista se haya invertido. La serie dibujada de seis meses y la cotización más reciente de 16,35 dólares no deben tratarse como puntos finales idénticos.
Más efectivo no elimina la prueba de rentabilidad
El EBITDA ajustado alcanzó 13,3 millones de dólares, pero esta medida no conforme a GAAP no es beneficio neto. La pequeña pérdida trimestral contrastó con una ganancia neta de 1,7 millones un año antes. El flujo de caja operativo fue de 9,6 millones; tras las compras de satélites y equipos, el flujo de caja libre definido por la empresa quedó en apenas 137.000 dólares.
La elevada liquidez aporta flexibilidad. También refleja financiación de la oferta pública inicial, no solamente dinero acumulado mediante la venta de servicios. HawkEye 360 empezó a cotizar el 8 de mayo y su oferta recaudó 478,4 millones antes de descuentos de colocación y gastos. Parte de los fondos sirvió para amortizar préstamos.
La lectura favorable es que la demanda internacional y las mejores previsiones ofrecieron razones nuevas para reconsiderar HAWK. La cautela está en el peso de las adquisiciones, la ejecución de contratos públicos y el coste de ampliar una red de satélites. Un salto antes de la apertura puede reflejar nuevas expectativas; por sí solo no demuestra una recuperación empresarial duradera ni una tendencia alcista sostenida en el gráfico.
Fuentes: Resultados del 12 de noviembre; Formulario 10-Q al 30 de septiembre de 2026, especialmente las notas 3 y 7 y el análisis de ingresos. Instantánea bursátil y gráficos: capturas proporcionadas de IPO App del 13 de noviembre. Artículo informativo, no una recomendación de compra o venta.