Rank One Computing, que cotiza como ROC, vende tecnología de visión artificial para identificación, análisis de vídeo y pruebas digitales. Es una empresa operativa pequeña, no un gigante de la inteligencia artificial: registró ingresos trimestrales de 8,0 millones de dólares y un beneficio neto de 614.660 dólares. Al 30 de septiembre tenía 7,47 millones de dólares en efectivo y ningún saldo dispuesto en su línea de crédito renovable. Los resultados, publicados el 12 de noviembre, corresponden al trimestre terminado el 30 de septiembre.
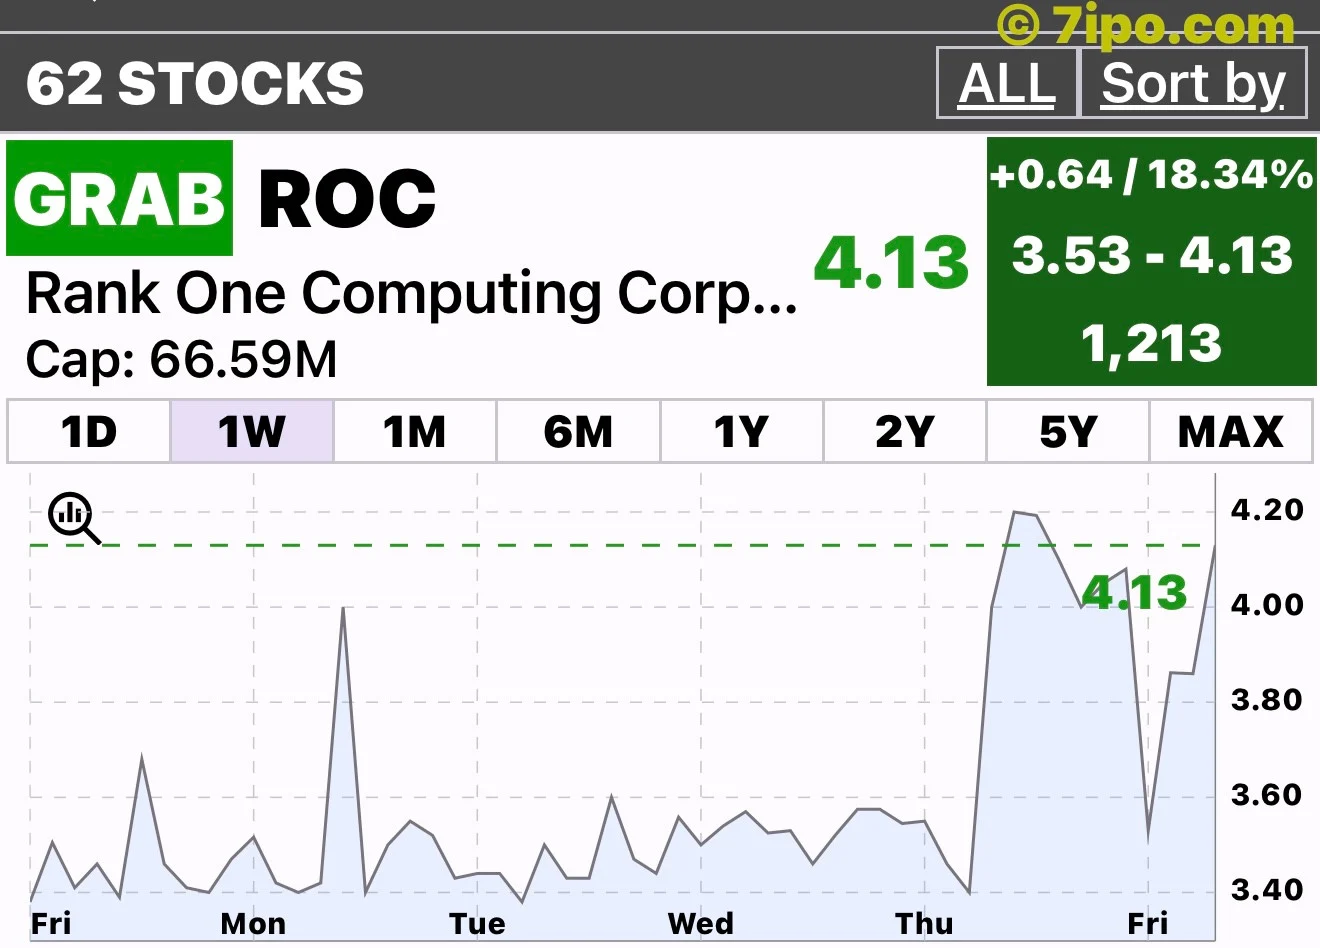
La captura facilitada del mercado previo a la apertura del 13 de noviembre mostraba ROC a 4,13 dólares, con un avance del 18,34% y un volumen indicado de 1.213 acciones. Es una fotografía del momento, no un precio de cierre ni una prueba de que el mercado haya emitido un veredicto duradero. Con tan pocas acciones negociadas, un porcentaje llamativo puede aparecer antes que una liquidez significativa.
Un catalizador plausible, no un misterio resuelto por el gráfico
La noticia empresarial reciente más clara es el informe de resultados del 12 de noviembre. Los ingresos aumentaron un 50% interanual y la compañía pasó de pérdidas trimestrales a beneficios. Su documento presentado ante la SEC confirma cuándo comunicó los resultados. Es una explicación inmediata creíble para el renovado interés, aunque no permite saber por qué compró cada inversor.
Lo positivo es sencillo. Una empresa recién llegada a bolsa que vende herramientas de inteligencia artificial ha demostrado que puede cerrar un trimestre con beneficios. La historia de inversión incorpora así un hito empresarial que se puede comprobar. Ya no se trata únicamente de discutir el posible tamaño de un mercado futuro: también se puede examinar si los clientes compran lo suficiente para sostener los gastos.
Sin embargo, alcanzar un hito no significa haber llegado a la meta. Un buen trimestre no demuestra que los pedidos se repetirán con regularidad, que los ingresos llegarán de forma uniforme o que la siguiente etapa de crecimiento será barata. Dar por terminado el trabajo difícil convertiría un logro legítimo en una conclusión exagerada.
El beneficio y el efectivo cuentan historias distintas
Bajo la celebración aparece una cifra más exigente: las operaciones consumieron 9,45 millones de dólares de efectivo durante los primeros nueve meses. Las cuentas por cobrar alcanzaron 11,10 millones. Son períodos y medidas distintos de los beneficios trimestrales; no deben restarse entre sí sin más. En conjunto, sí convierten el cobro a los clientes en una parte importante del próximo capítulo.
Una factura puede respaldar ingresos contables antes de que el dinero llegue al banco. Eso no significa automáticamente que exista un problema. Sí significa que conviene observar si esa distancia se reduce. Una empresa que convierte crecimiento en efectivo gana libertad para invertir; una que necesita financiación externa repetidamente incorpora otro riesgo para sus accionistas.
Que no haya saldo dispuesto en la línea de crédito es favorable, pero no permite describir a ROC como una empresa sin obligaciones. Los gastos operativos, otros pasivos y los compromisos asociados a adquisiciones siguen importando. La pregunta útil es si su colchón financiero se vuelve más resistente mientras amplía el negocio.
El gran contrato exige leer también la letra pequeña
ROC describe un contrato con el Departamento de Justicia cuyo valor potencial asciende a 64,3 millones de dólares durante ocho años, con una base inicial anual de aproximadamente 7,4 millones. El máximo no equivale a ingresos garantizados. Las opciones futuras y la financiación importan. La adquisición de Zuccaro Technical Consulting en agosto añade además trabajo de integración.
Los contratos públicos pueden validar la capacidad de un proveedor, pero un titular contractual no se transforma inmediatamente en efectivo. El escenario atractivo combina entregas recurrentes, cobros puntuales y nuevos encargos. El menos favorable mezcla pedidos irregulares con una estructura de gastos que sigue funcionando. Ambos escenarios merecen espacio en el análisis.
ROC empezó a cotizar en Nasdaq en febrero de 2026 tras una oferta pública inicial a 6 dólares por acción. Para esta incorporación reciente a bolsa, las próximas pruebas útiles serán operativas: otro trimestre sólido, cobros y una integración disciplinada. Los resultados ayudan a entender el repunte; no garantizan que continúe.
Un rebote frente a seis meses de descenso
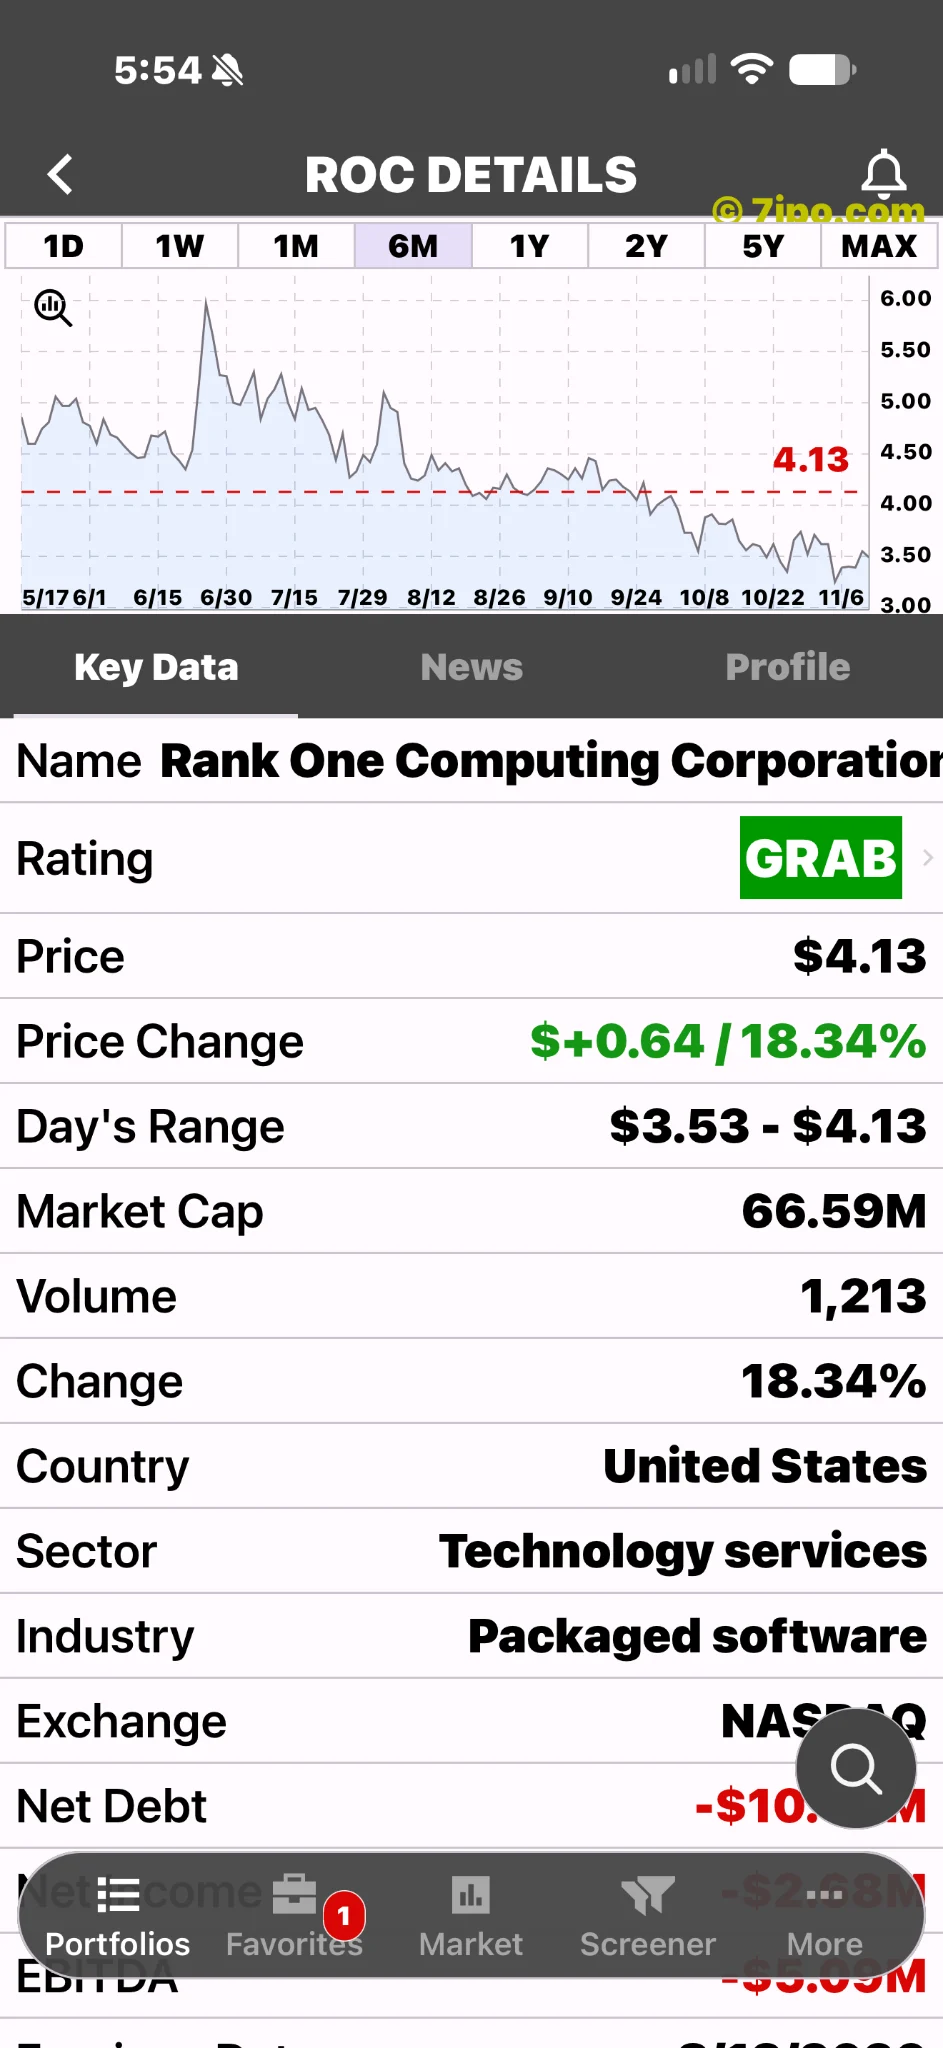
El gráfico semestral facilitado muestra una tendencia generalmente bajista: las cotizaciones próximas a 5 dólares en mayo dieron paso a un pico cercano a 6 dólares a finales de junio y, después, a niveles inferiores hasta aproximadamente 3,50 dólares en noviembre. El último mes sigue pareciendo débil, no una recuperación consolidada. El gráfico semanal sí presenta un rebote pronunciado cerca de su extremo derecho. Es un cambio de comportamiento a corto plazo, todavía no una demostración de que haya terminado la caída más prolongada.
La diferencia importa porque la línea del gráfico semestral termina por debajo de la cotización de 4,13 dólares que aparece separadamente en la pantalla. No debe confundirse esa cifra con una ruptura alcista ya completada en la serie semestral. Unos resultados mejores pueden cambiar las expectativas rápidamente; establecer una tendencia duradera requiere algo más que un salto previo a la apertura.